Meteo
la rivoluzione "zero contanti"
Arriva il cashback: niente codice QR, bastano l’app IO e un pos aggiornato
Francesca Ferri
L’8 dicembre parte il programma di rimborso sugli acquisti, tra qualche resistenza, molta confusione e un ostacolo in meno
5 MINUTI DI LETTURA
GROSSETO. «Per sostenere le attività commerciali, un settore in grande sofferenza, e per aiutare le famiglie, abbiamo deciso di far partire subito il Piano Italia Cashless. Dall’8 dicembre prenderà il via l’Extra Cashback di Natale. Abbiamo voluto evitare che questa misura di vantaggio fosse valida anche gli acquisti on line, perché dobbiamo favorire i negozianti, gli esercizi di prossimità».
Così giovedì sera, nella conferenza stampa di presentazione delle nuove misure anti-Covid in vista delle feste di Natale, il presidente del consiglio Giuseppe Conte ha spazzato via i dubbi: nessuno slittamento del programma Cashback (che significa “denaro indietro”, cioè restituzione di denaro), quello che, con la Lotteria degli scontrini fa parte del Piano Cashless (“senza contante”) e che, ha spiegato il premier, «prevede che chi paga con carte e app avrà un rimborso del 10% su tutti gli acquisti effettuati entro il 31 dicembre. Su tutto, anche comprando pane, pasta, carne oppure giocattoli per i nostri bambini, andando dal parrucchiere, dal dentista», ha puntualizzato.
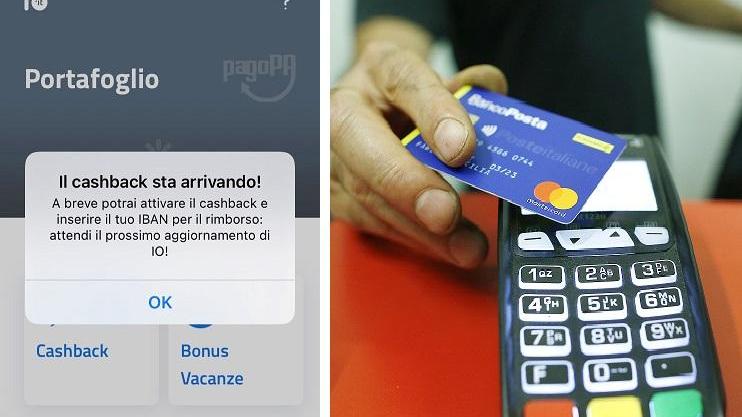
Un modo per incentivare l’uso dei pagamenti elettronici – dunque uno strumento per combattere l’evasione fiscale – ma anche per aiutare i negozi fisici e disincentivare gli acquisti on line, visto che funziona solo se lo shopping si fa dal vivo, pagando in un negozio – o in uno studio – attraverso il pos, la macchinetta che legge le carte di pagamento. Ha chiosato Conte: «Per partecipare a questo programma dovete scaricare l’app IO, identificarvi con la vostra carta d’identità elettronica o con lo Spid. Sembra molto complicato ma vedrete che è molto semplice».
Davvero è semplice? Ecco cosa serve e come devono attrezzarsi clienti ed esercenti.
Caos, info sbagliate e resistenze
Nei giorni scorsi Il Tirreno ha spiegato cosa serve al cliente per partecipare a questo programma e farsi rimborsare le spese sostenute.
Rispetto a quanto riportato, ci sono degli aggiornamenti importanti. E confortanti, perché rendono il sistema più pratico, veloce, automatizzato. Aggiornamenti che spazzano via alcune paure e incertezze che, in questi giorni, serpeggiano tra gli esercenti ma anche nelle associazioni di categoria. A precisa domanda: «Cosa serve materialmente a un negoziante per il programma Cashback?», fino a un paio di giorni fa tra i negozianti e nelle associazioni la risposta era: «Boh, ma chiediamo un rinvio». Il collo d’oca della procedura sembrava essere un passaggio, necessario una volta arrivati a pagare alla cassa, che in realtà non va fatto. Ma andiamo con ordine.
Cosa deve fare un cittadino
Dunque un cittadino o una cittadina che voglia aderire al programma Cashback deve avere, quanto meno, un po’ di dimestichezza con la tecnologia. O qualcuno accanto che ce l’abbia.
Bisogna avere un conto corrente, un’email, una carta di identità elettronica posteriore al 2018 oppure uno Spid, uno smartphone.
A questo punto si scarica l’app IO, si accede (con lo Spid o la carta d’identità elettronica), ci si registra la propria carta di credito, di debito o il bancomat (si può registrare anche più di una carta), oppure le credenziali dei cosiddetti “portafogli digitali”, ovvero pagamenti tramite app (ad esempio SatisPay).
L’unica accortezza è assicurarsi che carte e portafogli digitali siano abilitati (la banca deve aver cioè stipulato una convenzione con la PagoPA). Per questo bisogna informarsi presso la propria banca. Al momento non è possibile registrare Google Pay, Samsung Pay, Apple Pay.
A questo punto si aspetta l’8 dicembre, giorno in cui parte il programma. Dall’8 dicembre è possibile inserire nell’app IO l’Iban del proprio conto corrente, sul quale poi l’Agenzia delle entrate effettuerà il rimborso.
Davanti alla cassa
Ma cosa deve fare concretamente il cittadino una volta arrivato alla cassa? Nulla. Quando andrà a comprare qualsiasi cosa – qualsiasi – in un negozio (anche un servizio in uno studio professionale, dal parrucchiere…) deve soltanto usare la carta di pagamento (o l’app di pagamento) registrata su IO e quel pagamento verrà riconosciuto in automatico come aderente al programma Cashback e inviato all’Agenzia delle entrate.
È stata invece rettificata la procedura che in un primo tempo era stata data per buona, ovvero che, alla cassa, il cliente dovesse tirare fuori il cellulare e aprire l’app IO in modo che questa generasse un codice QR che l’esercente avrebbe dovuto inquadrare per agganciare il pagamento al programma Cashback.
Lo conferma Elena Insabato, responsabile fiscale e tributaria della Confesercenti di Grosseto. «Una lettera chiarificatrice del Ministero ha spiegato che il codice QR servirà solo per la Lotteria degli scontrini. Per il cashback transita tutto attraverso il pos. Le transazioni vengono inviate il giorno successivo; spetta poi all’Agenzia delle entrate fare il rimborso». Tutto a posto, dunque? Non ancora.
Cosa deve fare un esercente
L’iniziale comunicazione sul QR code “necessario” per il cashback – ma solo per la Lotteria degli scontrini – ha sollevato molti timori e confusione tra i commercianti e tra le stesse associazioni di categoria.
Non ha giovato la concomitanza di altre scadenze, come l’imminente partenza, il 1° gennaio, della Lotteria degli scontrini, ma anche il rebus sulle aperture dei negozi legato alla classificazione delle regioni tra zone rosse, arancioni o gialle. Un trambusto per gli esercenti che ha messo in secondo piano l’avvio del cashback. Insomma, c’è chi semplicemente non ci ha ancora messo la testa per capire come funziona.
Ad ogni modo, se è vero che gli esercenti non devono dotarsi di particolari lettori, è pur vero che devono avere un pos abilitato. Per sapere se lo è, devono rivolgersi alla banca che gli fornisce il servizio pos. La banca deve infatti aver stipulato precedentemente una convenzione con la PagoPA per partecipare al programma, oppure con Bancomat spa, previa sottoscrizione della convenzione con la PagoPA. Se la banca non aderisce, gli acquisti fatti in quel negozio non potranno contare ai fini del cashback.
L’altro ostacolo è rappresentato da pos datati che potrebbero non consentire l’operazione. In questo caso l’unico modo perché il negoziante possa fornire il servizio al cliente è cambiare il pos. —
© RIPRODUZIONE RISERVATA
Non lasciare decidere l'algoritmo:
scegli Il Tirreno per le tue notizie su Google