Toscana
Stangata su una Rta: «Sono appartamenti deve pagare l'Iva»
Luca Cinotti
◗
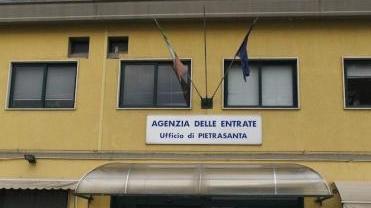
CONTROLLI. La sede delle entrate e, in alto, l’Rta Corallo 2 MINUTI DI LETTURA
MARINA. Un condominio in piena regola, "nascosto" sotto l'attività commerciale di una Rta. Che non aveva, quindi diritto di scaricare l'Iva: con il risultato che la commissione tributaria regionale ha condannato (confermando quanto deciso dalla commissione provinciale) la società proprietaria dell'attività a pagare una maggiore imposta di 155.124 euro con sanzioni di 193.900 euro. Nel mirino dell'Agenzia delle entrate è finita l'Rta "Corallo", sul lungomare di Marina. Gli accessi degli ispettori risale al 2007: allora risultò che «l'attività viene svolta solo nei confronti dei soci, che non vengono accettate prenotazioni extrasoci (manca un registo prenotazione clienti), che ai soci non vengono addebitate tariffe alberghiere per la disponibilità degli appartamenti, ma solo addebitate quote spese di gestione in base ai millesimi posseduti». La cooperativa ediliza "Gli oleandri" aveva acquistato l'immobile (un ex albergo) nel 2000. L'aveva poi ristrutturato e ampliato, ricavandone 15 alloggi a uso residenziale turistico alberghiero. Nel 2003 i lavori terminarono: l'assegnazione - si legge nella sentenza - avvenne con un "verbale di prenotazione" dove era previsto che entro 20 giorni dalla ultimazione del lavoro i soci sarebbero entrati in possesso del proprio appartamento. Secondo l'agenzia delle entrate prima e i giudici tributari poi, questa sarebbe stata in sostanza una cessione: «La scheda di prenotazione è praticamente un contratto preliminare di compravendita, con immediato possesso e utilizzo del bene da parte del socio prenotante, che ha corrisposto interamente il corrispettivo con acquisto della proprietà differita di 20 anni». Di conseguenza, il residence non è mai stato utilizzato da persone extracooperativa e non ha quindi mai realizzato utili, come dovrebbe fare un'impresa. Né - sempre secondo quanto sostenuto dalla commissione tributaria - si può sostenere (come hanno fatto i legali della coop che l'attività veniva svolta "prevalentemente" nei confronti dei soci: «l'attività viene svolta esclusivamente nei confronti dei soci», si spiega in sentenza. In realtà, spiega la commissione, poteva anche darsi che un appartamento fosse affittato: ma comunque questo avveniva solo con il consenso dei soci e l'utile non andava alla società, ma direttamente al socio che affittava. In definitiva, sintetizza la sentenza che interviene su un tema assai delicato anche in Versilia, «lo scopo della coop non era quello di recuperare una struttura per adibirla a ricezione turistico-alberghiera che avrebbe assunto un connotato imprenditoriale, ma il costruire appartamenti per i soci da dare in godimento agli stessi senza alcuna finalità commerciale».
© RIPRODUZIONE RISERVATA
Non lasciare decidere l'algoritmo:
scegli Il Tirreno per le tue notizie su Google