Sicurezza
È l’ora di rottamare il vecchio mutuo. Il tasso? Meglio fisso
di Stefano Bartoli
Chi paga un interesse alto può cambiare il contratto e sceglierne uno più conveniente. Ecco come fare
5 MINUTI DI LETTURA
Prezzi stabili e facilmente trattabili verso il basso per gli immobili, tassi bancari da minimo storico, interessanti possibilità di risparmio di chi ha già a che fare con rate e interessi. Insomma, se avete intenzione di acquistare una casa, nel quadro di un settore che offre segnali incoraggianti di ripresa, è il momento di farlo: anzi, è quello di stipulare un mutuo e investirlo nel mattone usufruendo di condizioni che andranno avanti per un po’, ma sulla cui durata effettiva nessuno è disposto a sbilanciarsi. Visto il quadro, ecco quindi una guida redatta per chi vuole comprarsi un tetto in Toscana, in particolare se si tratta di una prima casa: l’abbiamo tracciata con l’aiuto, oltre che di istituzioni “storiche” regionali sia immobiliari che bancarie, di MutuiOnline.it, broker e consulente indipendente, leader in Italia nell’intermediazioni di mutui e che confronta i prodotti di una cinquantina di banche.
[[atex:gelocal:il-tirreno:regione:toscana:1.11080776:gele.Finegil.StandardArticle2014v1:https://www.iltirreno.it/toscana/2015/03/20/news/over-60-arriva-il-prestito-facile-1.11080776]]
Come cambia il mercato. Per capire meglio la situazione, bisogna comunque partire da chi si trova ad affrontare ogni giorno potenziali acquirenti e venditori che operano sul territorio. «Da noi sta accadendo un po’ quello che si registra in tutta Italia - spiega Maurizio Palazzo, area manager per la Toscana di Tecnocasa, gruppo specializzato nella compravendita - con alcune peculiarità comunque positive. Guardando l’intera Penisola, nel 2014 si è registrato un incremento del 36,6% delle compravendite, mentre restando nella regione l’aumento è stato del 5,9. Un trend confermato anche dai dati locali che vedono Prato e provincia in aumento del 20 per cento, Viareggio del 13 Pisa e Livorno di circa il 5. Insomma, il mercato si sta muovendo, anche se essenzialmente per una tipologia di case medie, con sempre più servizi e in aree di pregio. Ci sono invece ancora difficoltà per le zone che hanno meno valore e per le strutture da ristrutturare. Per quanto riguarda i prezzi, invece, dovrebbero rimanere gli stessi almeno per tutto l’anno in corso: quindi, prevediamo una sostanziale stabilità per il 2015 e un po’ di aumento forse nel 2016».
 Mutui: richieste in aumento. Netti segnali di ripresa arrivano anche dal mondo dal mondo bancario, come confermano anche dagli uffici fiorentini del Gruppo Intesa Sanpaolo, presente in Toscana con Banca CR Firenze e CR Pistoia e Lucchesia. In particolare, su entrambi gli istituti è stato registrato un incremento del 25% delle erogazioni di mutui nella regione, con la sola provincia di Firenze che nello stesso periodo di riferimento ha visto una crescita del 32. «Per questo, davanti ai primi segnali di stabilizzazione dei mercati finanziari - spiegano dal Gruppo - abbiamo iniziato una graduale manovra di riduzione dei tassi dei nuovi mutui, fino ad arrivare all'attuale spread del dell’1,65 per cento».
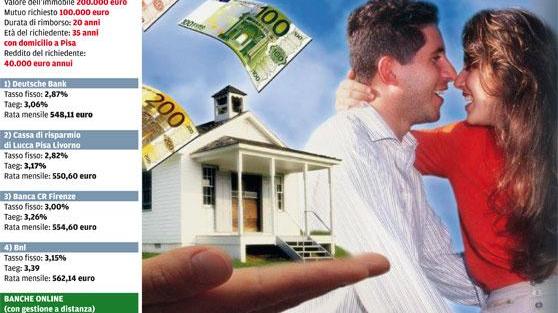
Come muoversi. Confermato il quadro, bisogna quindi capire qual è la strategia per ottenere le migliori condizioni possibili (vedi anche la grafica), questione che abbiamo girato a Roberto Anedda, direttore marketing di MutuiOnline.it, che ricorda come il prezzo del denaro, grazie soprattutto all’iniezione di liquidità da parte della Banca Centrale Europea, «è ai minimi storici e ci rimarrà anche per un bel po’». «Di conseguenza conviene approfittarne - prosegue - sia per una nuova stipula che per la surroga di uno vecchio. In sostanza, vanno sfruttati questi tassi bassissimi che per quanto riguarda i mutui fissi sono intorno o addirittura al di sotto del 3 per cento, mentre per i variabili, grazie agli Euribor a zero e gli spread in continuo calo, si va intorno all’1,50-1,60. Ma nella scelta tra queste due soluzioni è opportuno porsi il problema di cosa accadrà in futuro: voglio dire che, dal nostro punto di vista, può essere opportuno scegliere il tasso fisso che, anche se al momento è circa il doppio, garantisce un rimborso costante anche tra quattro o cinque anni, cioè quando la situazione potrebbe essere completamenta diversa. Quindi, spendere ora di più per essere sicuri di non dover sborsare cifre consistenti se i tassi cambieranno».
Il risparmio è servito. Ma è la surroga, cioè la stipula di un nuovo mutuo con un’altra banca al posto di quello vecchio ad offrire prospettive ancora più allettanti. Le elaborazioni effettuate da MutuiOnline.it confermano, infatti, che l’eccezionalità dei tassi d’interesse ora disponibili rende appunto interessante la surroga non solo per mutui accesi in anni recenti, ma anche per finanziamenti partiti oltre dieci anni fa, con risparmi complessivi particolarmente rilevanti per il bilancio di una famiglia media. Prendendo in esame, per semplicità, i soli mutui a tasso fisso accesi tra il 2002 e il 2013, il differenziale tra i tassi medi originari e i tassi fissi disponibili oggi è tale da permettere, grazie alla surroga, risparmi medi tra i 30.000 e i 40.000 euro su un mutuo iniziale di 120.000 con durata dai venti ai trenta anni. La stessa considerazione è valida sia per i mutui risalenti ai primi anni del 2000, quando i tassi fissi superavano abbondantemente il 6%, sia per mutui più recenti a tassi più bassi, ma con ancora tanti anni di rimborsi davanti. In molti casi l’effetto è ancora piùrilevante: su mutui trentennali accesi dal 2010 in poi una surroga potrebbe portare a risparmi fino a 80.000 euro. «Si calcola - spiega Roberto Anedda - che vi siano almeno un milione di mutui a tasso fisso ancora in essere, accesi in anni più o meno lontani. Ovviamente non tutti potrebbero essere sostituiti, ma di certo è presente una quota non piccola che potrebbe godere di forti riduzioni, anche dai 2.000 ai 3.000 euro a famiglia, oltre ad una minore rata mensile. Ciò porta a stimare un possibile risparmio complessivo dai 3 ai 4 miliardi di euro ogni 100.000 mutui sostituiti e rinnovati».
Non lasciare decidere l'algoritmo:
scegli Il Tirreno per le tue notizie su Google