La protesta
Tribunale
Massa, la Corte dei Conti insiste su Evam: «Settore da economia di mercato»
◗
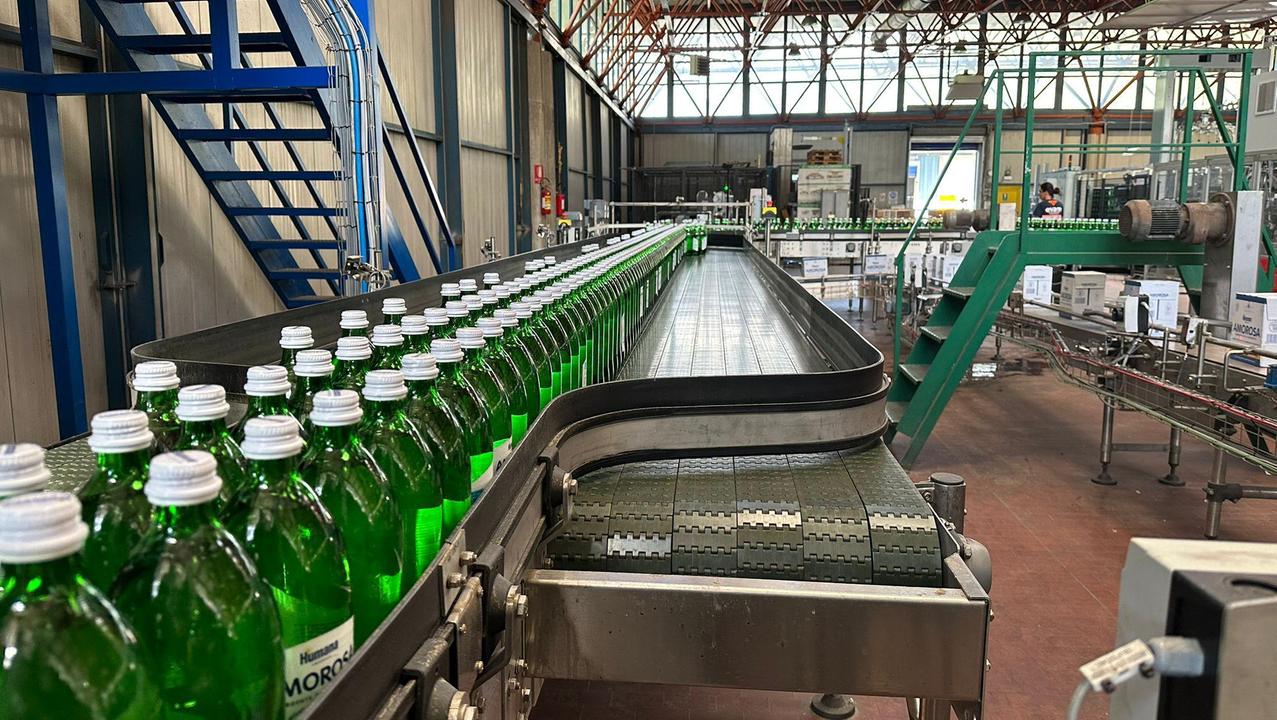
L’impianto di imbottigliamento dell’EvaNell’analisi delle partecipate, la sezione di controllo della magistratura contabile torna a chiedere di giustificare le ragioni di un intervento diretto del Comune
4 MINUTI DI LETTURA
MASSA. La sezione regionale di controllo per la Toscana della Corte dei Conti, nei giorni scorsi, è tornata ad occuparsi delle società partecipate del Comune di Massa; lo fa, come scrive nella relazione, a seguito dei deferimenti del Magistrato istruttore del 2023, e delle successive controdeduzioni del Comune di Massa. Sull’argomento si è tenuta un’adunanza pubblica, il 14 dicembre, alla quale il Comune di Massa ha spiegato di essere impossibilitato a partecipare “a causa di rilevanti malfunzionamenti della quasi totalità degli applicativi informatici comunali”.
Nella premessa, si ricorda che la Corte dei Conti analizza la sussistenza dei presupposti e delle condizioni che legittimano il mantenimento, con o senza interventi, delle partecipazioni pubbliche, in base a una motivazione analitica circa le ragioni e le finalità che giustificano la scelta, sul piano della compatibilità con i principi di efficienza, di efficacia e di economicità dell’azione amministrativa (articolo 5 del Tusp, Testo unico in materia di società a partecipazione pubblica), nonché della convenienza economica e della sostenibilità finanziaria per il socio pubblico rispetto ad altre soluzioni. La relazione della Corte dei Conti prende in esame tutte le partecipate, ma si concentra in particolare su Evam, l’azienda che imbottiglia tra l’altro Fonteviva. Innanzitutto, il Collegio osserva che l’oggetto sociale di Evam Spa «non sembra immediatamente riconducibile alle finalità istituzionali di un ente comunale, né tantomeno la scelta societaria appare una soluzione organizzativa strettamente necessaria rispetto a queste ultime. Peraltro, il servizio di valorizzazione, sfruttamento e commercializzazione delle acque minerali avrebbe potuto essere gestito anche da operatori di mercato; tale circostanza imporrebbe all’ente partecipante di giustificare le ragioni di un intervento diretto nell’economia mediante il mantenimento della società partecipata».
Lo Statuto comunale
Si fa notare che il Comune riconduce «l’oggetto sociale alle finalità istituzionali dell’ente attraverso il generico richiamo all’art. 5 dello Statuto comunale, da intendersi riferito ai commi 2 (“Hanno carattere peculiare e prioritario le funzioni relative alla difesa e valorizzazione dell'ambiente, all'assetto ed utilizzo del territorio, ai servizi sociali, alla tutela dei beni culturali, delle tipicità, delle tradizioni locali e alla salvaguardia dei beni comuni”) e 4 (“Nel promuovere lo sviluppo economico e la valorizzazione delle risorse reperibili sul suo territorio, il Comune di Massa utilizza forme dirette ed indirette di gestione dei servizi, attivando modalità di programmazione, coinvolgendo soggetti pubblici e privati, armonizzando i vari interventi con le esigenze della comunità”) dello stesso».
Il mercato
Secondo la Corte dei Conti, però, nelle controdeduzioni, «Nessuna precisazione veniva resa, invece, in riferimento alla scelta operata dall’Ente di ricorrere allo strumento societario – e, dunque, con un intervento diretto nell’economia – per lo svolgimento di un servizio potenzialmente gestibile anche da operatori di mercato». E quindi, «Alla luce delle considerazioni che precedono, il Collegio ritiene che l’attività svolta dalla società non sia immediatamente riconducibile alle finalità istituzionali di un ente comunale né tantomeno il ricorso allo strumento societario possa ritenersi una soluzione organizzativa strettamente necessaria rispetto a queste ultime».
Altro elemento, si ricorda che il Tusp «nel dettare regole di governance per le società a controllo pubblico, prevede che il relativo organo amministrativo sia costituito, di norma, da un amministratore unico. Con delibera motivata con riguardo a specifiche ragioni di adeguatezza organizzativa e tenendo conto delle esigenze di contenimento dei costi, l’assemblea dei soci può tuttavia disporre che la società sia amministrata da un consiglio di amministrazione composto da tre o cinque membri».
I contributi
E ancora, la Corte dei Conti ricorda che dall’esame del Piano di revisione ordinaria delle partecipazioni societarie detenute dal Comune di Massa, al 31 dicembre 2021, «è emersa la mancata indicazione della natura dei contributi in conto esercizio nella voce A5” Altri ricavi e proventi” del conto economico, per gli esercizi interessati da tale voce, ai fini del calcolo del fatturato, e l’assenza dell’analisi sul costo di funzionamento». In definitiva, «la Corte dei conti, Sezione regionale di controllo per la Toscana rileva le criticità emerse dall’esame dei provvedimenti di ricognizione ordinaria delle partecipazioni societarie detenute dal Comune di Massa al 31 dicembre 2020 e al 31 dicembre 2021», richiama l’Ente ad assumere le iniziative necessarie per il loro superamento; si riserva ogni ulteriore valutazione in occasione dell’esame dei successivi provvedimenti di ricognizione ordinaria».
E l’amministrazione comunale? «Prima o poi dovremo trovare una soluzione...», è il commento sintetico del sindaco Francesco Persiani. La strada che indica la Corte dei Conti sembra quella di un’apertura al mercato, vedremo in quali forme e modi sarà fatto (se sarà fatto), e in quali tempi.
Non lasciare decidere l'algoritmo:
scegli Il Tirreno per le tue notizie su Google